所得税控除の改正について(令和8年施行)
令和8年(2026年)から適用される所得税控除の改正について整理します。
今回の改正は物価高騰への対応と生活者の負担軽減を目的としており、特に中〜低所得者層に大きな影響を与える内容です。
1.控除の基本的な考え方
控除とは所得税を計算する際に「収入から差し引ける金額」のことです。
控除が増えるほど課税される所得が減り、結果として税金が安くなる仕組みです。
💡 ポイント:控除が増える=課税される部分が減る=税負担が軽くなる
2.基礎控除の引上げ
基礎控除はすべての納税者が利用できる基本の控除です。
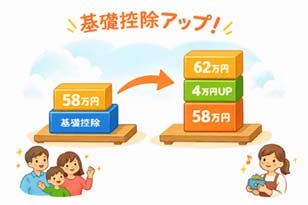
令和8年からは、58万円 → 62万円へと引き上げられます。
対象者:所得が2,350万円以下の方は全員
効果:ほとんどの人が税負担軽減の恩恵を受けます
3.給与所得控除の最低額引上げ
給与所得控除は給与収入のある方が自動的に利用できる控除です。
最低保障額が65万円 → 69万円へと引き上げられます。
対象者:パート・アルバイトを含む給与所得者
効果:収入が少ないほど効果が大きい
4.中・低所得者向けの特例控除
物価高騰への対応として、合計所得655万円以下の方に特例が設けられます。
基礎控除に上乗せされる形で、課税最低限が178万円まで引き上げられます。
つまり税金がかからない人が増え、負担が大幅に減る見込みです。
5.扶養に関する所得要件の緩和
控除の増額に合わせて、扶養にできる家族の条件もゆるくなります。
扶養親族:58万円以下 → 62万円以下
勤労学生:85万円以下 → 89万円以下
→ 少し収入がある家族でも扶養に入れるケースが増加し、世帯全体の税負担が軽くなります。
6.ひとり親控除の拡充
ひとり親家庭への支援強化として35万円 → 38万円に引き上げ。
子育てを一人で担う家庭の生活安定を後押しします。
7.高所得者への課税強化
公平性の観点から、高所得者層への課税が強化されます。
特別控除額:3.3億円 → 1.65億円
税率:22.5% → 30%
一般の納税者には影響はほとんどありませんが、税制全体のバランスを取るた めの措置です。
8.改正の適用時期
これらの改正は令和8 年分以後の所得税から適用されます。 給与所得者の場合、
年末調整:令和8年12月分から
源泉徴収:令和9年1月以降の給与から反映
✨まとめ
今回の改正は生活者の負担を軽くするための見直しです。
特に中〜低所得者層や扶養家族のいる世帯にとって、実際の税負担が減る効果が期待されます。